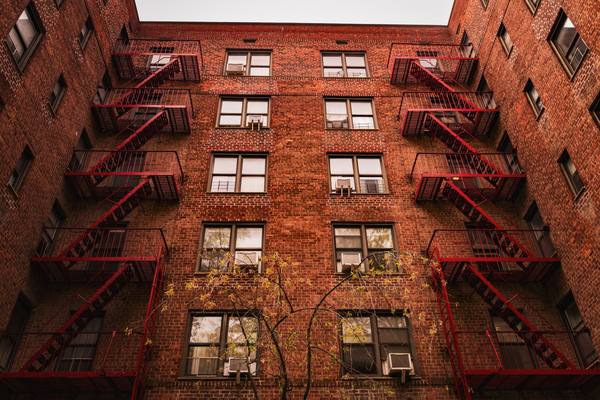
Edificios que aseguramos en el Bronx
- Edificios de preguerra con ascensor y sin ascensor (walk-up), muchos de ellos de cinco y seis pisos. Vea seguro para propietarios.
- Co-ops HDFC, cooperativas de capital limitado con sus propios presupuestos y normas regulatorias. Vea seguro para co-ops HDFC.
- Co-ops y condominios a precio de mercado. Vea seguro para co-ops.
- Edificios de uso mixto con locales comerciales debajo de los apartamentos. Vea seguro para uso mixto.
- Edificios vacíos y renovaciones. Vea seguro para edificios vacíos y seguro de riesgo del constructor (builders risk).
Lo que revisan los suscriptores en los edificios del Bronx
Sistemas del edificio. Las aseguradoras preguntan cuándo se actualizaron por última vez el techo, la caldera, el sistema eléctrico y la plomería. Las mejoras documentadas ayudan a que un edificio antiguo obtenga mejores condiciones.
Infracciones y mantenimiento. Los registros de HPD y DOB son públicos, y los suscriptores los revisan. Las infracciones peligrosas (Clase C) abiertas pueden limitar las aseguradoras dispuestas a cotizar. Puede consultar el historial de su edificio en HPD Online.
Historial de pérdidas. Las aseguradoras suelen pedir los reclamos de los últimos cinco años, conocidos como loss runs. Los daños por agua y los incendios son las pérdidas que examinan con más detalle. Vea qué determina las primas de seguro de edificios en NYC.
Preguntas frecuentes
¿Aseguran co-ops HDFC en el Bronx?
Sí. Los co-ops HDFC son una de nuestras especialidades. Conocemos cómo funcionan sus presupuestos, sus juntas directivas y sus acuerdos regulatorios, y diseñamos la cobertura en torno a ellos.
¿Las infracciones abiertas me impedirán conseguir seguro?
No siempre, pero pueden reducir el número de aseguradoras disponibles y subir el precio. Resolver las infracciones abiertas, sobre todo las peligrosas, antes de buscar cotizaciones es una de las mejores cosas que puede hacer un dueño.
¿Pueden asegurar un edificio que acabo de comprar?
Sí. La cobertura tiene que estar vigente al momento del cierre, y su prestamista (banco) le enviará una lista de requisitos de seguro. Envíenos esa lista con anticipación para que la nota de cobertura (binder) esté lista a tiempo.