Lo esencial de una póliza para propietarios
- Propiedad: el edificio a costo de reposición contra incendio, viento, agua y otros daños cubiertos.
- Pérdida de rentas (ingresos del negocio): reemplaza las rentas que usted no puede cobrar mientras se repara el edificio después de una pérdida cubierta.
- Responsabilidad civil general: reclamos de inquilinos, visitantes y transeúntes por lesiones o daños a la propiedad. Vea seguro de propiedad vs. responsabilidad civil general.
- Póliza umbrella: más límite de responsabilidad civil por encima de la póliza principal.
- Avería de equipos para calderas y sistemas del edificio, y cobertura de ordenanzas o leyes para el costo adicional de reconstruir según el código vigente.
Edificios sin ascensor (walk-up) vs. edificios con ascensor
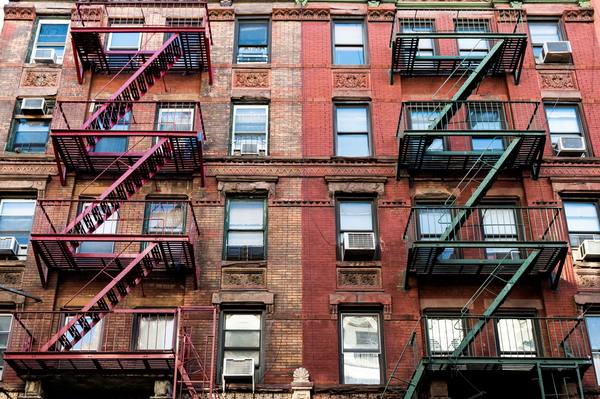
Los walk-ups suelen ser más antiguos, más pequeños y construidos con vigas de madera dentro de paredes de ladrillo. Los suscriptores se fijan en la antigüedad del cableado eléctrico, la plomería, el techo y la calefacción. Los edificios con ascensor suman ascensores y sistemas mecánicos más grandes, y a menudo más personal. Ambos son asegurables. Los detalles simplemente determinan qué aseguradoras son las más adecuadas.
Lo que los inquilinos aseguran por su cuenta
Su póliza no cubre las pertenencias de los inquilinos ni su responsabilidad civil personal. Muchos propietarios les piden a sus inquilinos que tengan seguro de inquilino. Los inquilinos comerciales en un edificio de uso mixto deben nombrarlo a usted como asegurado adicional en su póliza. Vea uso mixto.
Preguntas frecuentes
¿Cuál es la diferencia entre el seguro para propietarios (arrendadores) y el seguro de vivienda (homeowners)?
El seguro de vivienda (homeowners) es para la casa en la que usted vive. Un edificio que usted alquila necesita una póliza para arrendadores o una póliza comercial que cubra el edificio, la pérdida de rentas y su responsabilidad como dueño. Los edificios de apartamentos normalmente se aseguran con pólizas comerciales.
¿El seguro para propietarios cubre la pérdida de rentas?
Por lo general sí, si la póliza incluye pérdida de rentas (ingresos del negocio) y la pérdida se debe a una causa cubierta, como un incendio. No cubre a los inquilinos que simplemente dejan de pagar.
¿Cuánto cuesta el seguro para propietarios en NYC?
Depende del tamaño del edificio, su construcción, antigüedad, estado, historial de reclamos y los límites que usted elija. Para edificios de 4 a 1000 apartamentos, el estimado al instante le muestra un rango en aproximadamente un minuto. Vea qué factores determinan la prima.